Europa väntas få stort underskott på flygbränsle i fjärde kvartalet
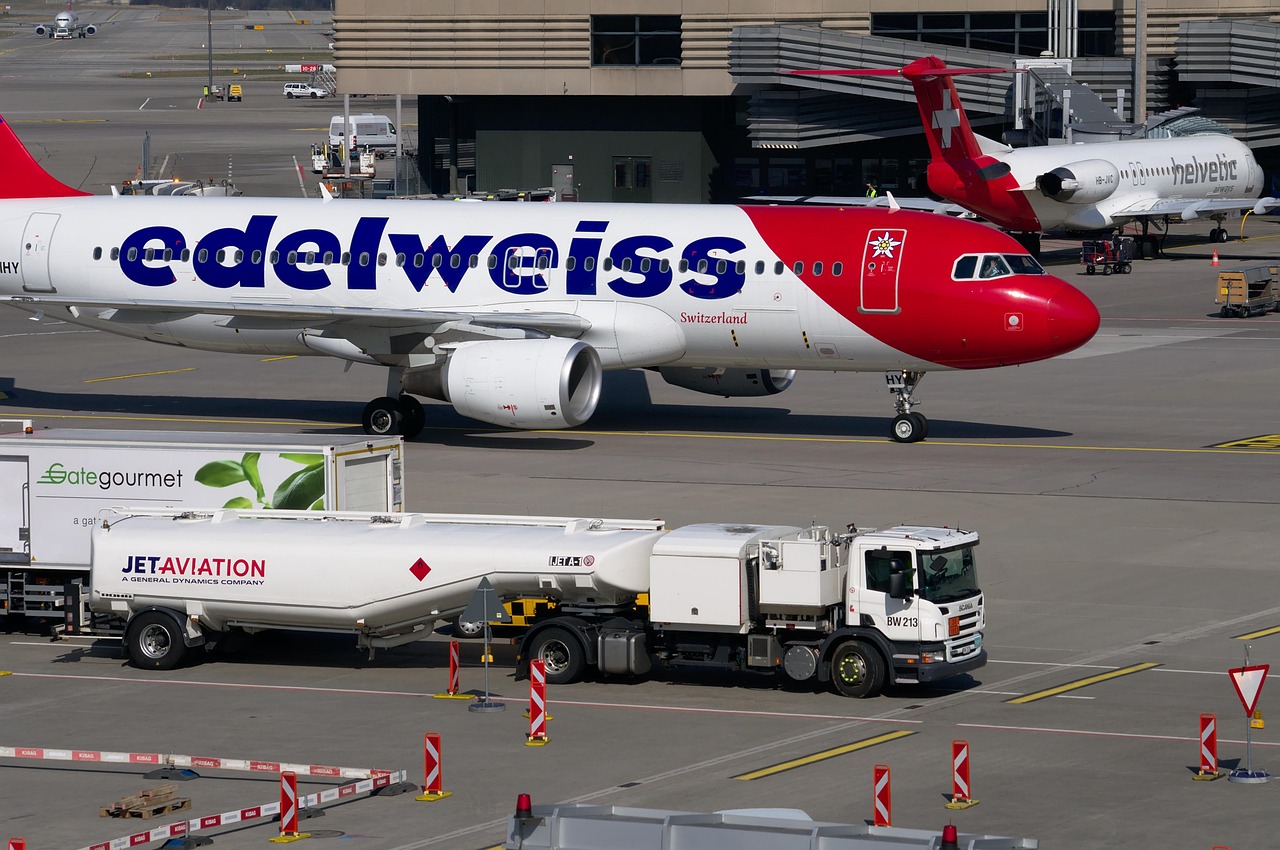
Europa väntas få ett betydande underskott på flygbränsle under fjärde kvartalet 2026. En prognos från konsultbolaget Energy Aspects, återgiven av Reuters den 21 september, pekar på ett underskott på omkring 510 000 fat per dag i Europa. Samtidigt har nya leverantörer, bland annat Sydkorea, ökat sina leveranser till den europeiska marknaden.
Det betyder inte att flygbränslet är på väg att ta slut på europeiska flygplatser. Underskottet beskriver balansen mellan regional produktion och efterfrågan och kan delvis täckas genom import. Men kombinationen av låga lager, störningar i leveranserna från Mellanöstern och högre beroende av långväga transporter gör marknaden mer känslig för nya störningar.
För svenska resenärer och flygbolag är utvecklingen relevant eftersom Sverige är en del av samma europeiska bränslemarknad. Det finns däremot ingen verifierad prognos i underlaget som visar hur mycket svenska biljettpriser eller flygavgångar skulle påverkas, och sådana effekter ska därför inte tas för givna.
Sydkorea har blivit en viktigare leverantör
Enligt Reuters har Europa sedan konflikten i Mellanöstern eskalerade fått söka mer flygbränsle från andra delar av världen. Leveranser har bland annat kommit från USA, Kanada och Nigeria. I september har även Sydkorea fått en större roll.
Kpler-data som Reuters hänvisar till visar att europeisk import av sydkoreanskt flygbränsle i september uppgår till omkring 129 000 fat per dag. Det är den högsta nivån sedan oktober 2022. LSEG:s flödesdata visar enligt Reuters en liknande bild.
Sydkoreas egna raffinaderier har samtidigt ökat produktionen. Reuters uppger att landets produktion av flygbränsle i juli nådde nästan 13,89 miljoner fat, den högsta nivån på sju år. Den ökade tillgången i Asien gör det möjligt att styra fler laster mot Europa när prisskillnaderna gör handeln lönsam.
Lagren är låga – men marknaden fungerar fortfarande
Lagernivåerna i Amsterdam–Rotterdam–Antwerpen, Europas viktigaste nav för raffinering och lagring av oljeprodukter, har varit ovanligt låga. Reuters rapporterar att lagren av flygbränsle sjönk till den lägsta nivån på sju år under veckan fram till den 10 september.
Situationen förbättrades därefter något. Data från Insights Global, återgiven den 17 september, visade att lagren steg med 19,6 procent under veckan till 543 000 ton efter den tidigare sjuårslägstanivån. Det är ett viktigt tecken på att inflöden från andra regioner faktiskt når den europeiska marknaden.
Även ICIS beskrev den 18 september lagersituationen som stram, men betonade samtidigt att det ännu inte rör sig om en fysisk bristsituation. Inhemska leveranser fanns fortsatt tillgängliga och nya importflöden stödde marknaden.
EU har tidigare pekat ut flygbränsle som en särskild risk
Europeiska kommissionen har under året följt oljemarknaden efter störningarna i Mellanöstern. I juli konstaterade kommissionens Oil Coordination Group att det då inte fanns något omedelbart försörjningsproblem i EU. Efterfrågan kunde täckas med kommersiella lager och alternativa leveranser från världsmarknaden.
Samtidigt varnade kommissionen för att en utdragen konflikt kan strama åt marknaden under kommande veckor och månader. Redan i april beskrev EU:s Energy Union Task Force flygbränsle som den mest utsatta oljeprodukten, eftersom europeiska raffinaderier täcker omkring 70 procent av EU:s konsumtion medan resten måste importeras.
Den senaste prognosen om ett underskott under fjärde kvartalet visar därför en tydligare pressbild än under sommaren, men den förändrar inte grundfakta: Europas marknad kan kompensera delar av underskottet med import så länge alternativa leveranser och transportvägar finns tillgängliga.
Vad betyder det för flygpriserna?
Flygbränsle är en stor kostnadspost för flygbolag, men sambandet mellan spotpriset på bränsle och biljettpriser är inte direkt. Flygbolag använder ofta bränslesäkring, har olika avtalspriser och kan välja att absorbera en del av kostnadsförändringen i marginalerna.
Ett stramare marknadsläge kan därför öka kostnadstrycket utan att automatiskt ge samma procentuella ökning på biljettpriserna. Efterfrågan på resor, konkurrensen på en viss linje, valutakurser och hur stor del av bränslebehovet som redan är prissäkrat spelar också in.
För den som följer utvecklingen inom resor och ekonomi blir de viktigaste faktorerna under hösten därför lagernivåerna, importflödena och utvecklingen i Mellanöstern.
Importberoendet blir viktigare under vintern
Energy Aspects bedömer enligt Reuters att Europa kommer att ha ett underskott på cirka 510 000 fat flygbränsle per dag under fjärde kvartalet. Som jämförelse väntas USA ha ett litet överskott, medan Asien–Stillahavsområdet väntas ha ett betydligt större överskott.
Det skapar en tydlig handelslogik: mer bränsle kan skeppas från regioner med överskott till Europa. Men ju längre transporterna blir, desto mer beroende blir marknaden av fraktkapacitet, öppna handelsvägar och fungerande raffinaderier.
Det gör den europeiska flygbränslemarknaden mer motståndskraftig på ett sätt – eftersom fler leverantörer kan användas – men också känsligare för nya störningar i internationell sjöfart och energihandel.
Kortfattat
Europa väntas enligt den senaste marknadsprognosen ha ett flygbränsleunderskott under fjärde kvartalet 2026. Import från bland annat Sydkorea har ökat kraftigt och hjälper till att fylla gapet. Lagren är fortfarande låga i ett historiskt perspektiv, men det finns i nuläget inget verifierat stöd för att beskriva läget som att flygbränslet håller på att ta slut eller att svenska flygpriser med säkerhet kommer att stiga.
Källor: Reuters, 21 september 2026, Europeiska kommissionens Energy Union Task Force och ICIS, 18 september 2026.
Läs vidare
Tre nästa artiklar att öppna.
Kommentarer
Diskutera artikeln i tråden nedan.